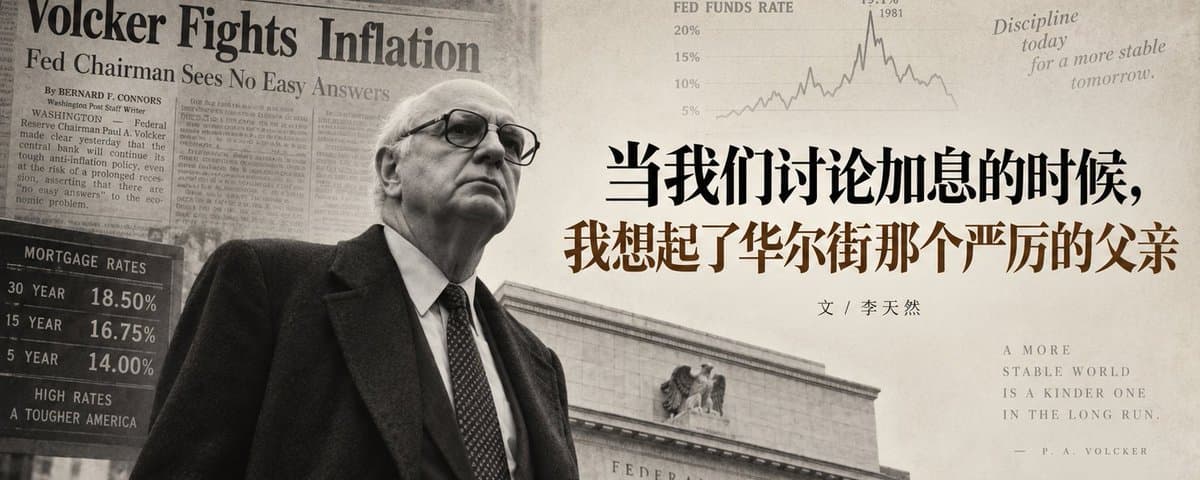
当我们讨论加息的时候,我想起了华尔街那个最严厉的父亲
2026年9月24日 · 20:57
提纲
- 加息 25 个基点,想起保罗·沃尔克
- 1979 滞胀,市场学会美联储会心软
- 周六夜特别行动,利率可以剧烈波动
- 短暂放松之后,信誉比利率更难修
- 通胀回落的代价是衰退和高失业
- 可怕的不是 20%,是一次次再等等
正文
核心议题速览
- 2026年9月美联储加息25个基点至3.75%—4.00%,市场愁云惨淡;作者借此想起保罗·沃尔克时代接近20%的联邦基金利率。
- 1979年美国面临滞胀与固化的通胀预期,此前政策反复让市场学会「美联储最后总会心软」;沃尔克要消灭的正是这种预期。
- 1979年10月6日「周六夜特别行动」改操作框架,更直接控制准备金与货币增长,允许利率大幅波动,房贷利率一度达18.63%,Main Street 抗议不断。
- 1980年短暂放松后通胀回潮,长期利率仍上行说明信誉破产;真正难的是经济剧痛时仍不退回「一疼就彻底放松」的老路。
- 到1982年通胀显著回落,但代价是连续衰退与接近11%失业率;沃尔克留下的不是可机械复制的加息模板,而是「长期正确却短期很疼,还做不做」的问题。
- 作者强调2026不是1979,真正可怕的不是20%利率本身,而是一个经济体要经历多少次「再等等」,才会走到必须用极端利率告诉所有人——这次真的不能再等了。
深度正文
文 / 李天然
一
2026年9月,美联储又加息了。
25个基点,联邦基金利率目标区间重新来到3.75%—4.00%。声明里的理由也很熟悉:通胀依然偏高。于是债券交易员重新算久期,股票分析师重新算估值,财经电视上的嘉宾又开始认真讨论 higher for longer。华尔街一时间愁云惨淡,仿佛这25个基点不是利率,而是直接从每个人的账户里扣走的。
每当看到这种场面,我都会想起一个人。
保罗·沃尔克。
华尔街后来每次觉得利率太高,其实都应该把沃尔克的照片翻出来看一眼,有助于稳定情绪。这个名字对今天很多年轻交易员来说,多少有点像小时候家长嘴里的「你看看人家」。平时最好不要提,一提,就显得现在吃的这点苦好像都不太算苦。
毕竟在沃尔克那个年代,25个基点这种东西,大概只能算美联储热身。
今天的交易员讨论25个基点时像在讨论天灾。沃尔克看到25个基点,可能以为数据没刷新。
因为后来,美国联邦基金利率真的到过接近20%的位置。
20%。没有小数点,也没有手误。
如果今天的加息像班主任暂时把你的手机收走,那么沃尔克当年的做法,大概属于把手机、电脑、游戏机一起搬走,顺便把家里的Wi-Fi也停了,然后告诉你:等成绩好了再说。
而沃尔克本人,也确实长得很符合这个角色。他身高6英尺7英寸,超过两米,常年叼着雪茄,站在那里就不像一个特别擅长提供情绪价值的人。1979年8月,他成为美联储主席。
后来美国人逐渐发现,他们的第一印象非常准确:沃尔克确实不太负责提供情绪价值,他主要负责提供利率,而且提供得很多。
不过,如果只是把沃尔克理解成一个「喜欢加息的狠人」,其实又把这件事看简单了。他真正面对的麻烦,从来不只是利率应该加到多少,而是一个更难处理的东西:
美国人已经不太相信美联储了。
此前很多年里,政策一次次收紧,又一次次在经济开始疼的时候退让。久而久之,市场学会了一件事:别看美联储现在说得凶,等一等,它自己就会心软。
所以,别的美联储主席负责管理预期。
沃尔克有时候更像负责消灭预期。
他要消灭的,是一个已经刻进美国人脑子里的念头:物价还会涨。至于美联储,等等就好了,它最后总会心软。
沃尔克接下来要做的,就是让所有人意识到一件事:
这次可能等不到他心软了。
而要理解这个两米高、叼着雪茄的老人为什么后来把事情做到这种地步,我们得先回到1979年的美国。
那个时候,美国人真正担心的还不是自己的股票账户。
他们更担心的是,今天下班以后,加油站还有没有油。
二
如果我们真的回到1979年的美国,大概会发现一件很有意思的事情:那个时候没有Twitter,没有雪球,也没有财经博主每天告诉你世界马上就要完蛋,但美国人还是觉得这个世界多少有点不太对劲。
伊朗革命冲击了石油供应,国际油价快速上涨。1979年,美国多地重新出现了70年代最有代表性的场景之一——加油站外排起长队。汽油供应紧张、配给、排队,连同不断上涨的物价,一起进入普通人的日常生活。
一个普通美国人的早晨大概可以是这样的:起床,发现牛奶又贵了;开车上班,先去排队加油;好不容易到了公司,老板告诉你今年成本太高,加薪比较困难;晚上回家打开电视,新闻里的专家神情严肃地告诉你——通胀仍然值得关注。
谢谢专家,这一点我已经在超市发现了。
这就是后来教科书里那个听起来很高级的词:滞胀。
经济不怎么样,物价却很努力。
正常情况下,经济不景气,需求下去,价格压力也应该跟着缓和。70年代的美国却走出了一条比较有个性的路线:增长疲弱、失业问题存在、通胀却居高不下。沃尔克1979年8月上任时,美国同比通胀已经超过11%,失业率则略低于6%。
而真正麻烦的还不是汽油贵,也不是牛奶贵。
真正麻烦的是,大家开始相信:以后还会更贵。
公司觉得明年原料还要涨,于是今天先提价;工人觉得明年生活成本还会提高,于是现在先要求涨工资;消费者觉得东西以后只会更贵,于是能今天买的,最好别拖到明天。
最后就出现了一个很经典的场面:所有人都在努力保护自己免受通胀伤害,然后大家齐心协力,把通胀搞得更加严重。
这就是所谓「通胀预期」。
听起来像经济学,实际上很像抢盐。本来未必真缺,但只要所有人都相信马上要缺,货架就真的空了。
更麻烦的是,美国人在此前的政策反复中还接受了另一种教育:通胀虽然可怕,但美联储通常也狠不了太久。1973年,美联储曾为压制通胀收紧政策,但在失业上升后又提前放松,通胀并没有真正被清理干净,几年之后重新抬头。
市场不是傻子。
被骗一次叫经验不足。
被骗几次以后,就叫模型。
所以到了沃尔克上任的时候,美联储面对的已经不是一个简单的把利率加高一点的问题。真正的问题是:
你怎么让一整个国家相信,这次你真的不会先眨眼?
三
1979年夏天,吉米·卡特选择了保罗·沃尔克。
这个任命本身已经很能说明问题。沃尔克此前担任纽约联储主席,在货币政策问题上一直更强调约束通胀。卡特把这样一个人送进美联储,差不多相当于一家长期预算失控的公司,突然请来了一个以砍预算出名的新CEO。
大家鼓掌欢迎。然后开始偷偷看自己的报销额度。
沃尔克上任仅仅两个月以后,1979年10月6日,星期六,他召集了一场不同寻常的FOMC会议。
星期六。
这个细节很有意思,因为历史上很多不太令人愉快的事情,似乎都喜欢挑大家本来应该休息的时候发生。
当天晚上,沃尔克举行了一场罕见的新闻发布会,宣布美联储改变货币政策的操作方式。过去,美联储一边盯着货币供应,一边尽量把联邦基金利率控制在比较窄的区间;新的做法则更直接地控制银行准备金和货币增长,允许短期市场利率出现更大幅度的波动。
这段话如果原封不动放进宏观经济学教材里,大概可以有效改善大学生的睡眠质量。
翻译成人话,差不多就是:
以前美联储说,钱我会收,但利率尽量别搞得太难看。
沃尔克说,钱必须收。
至于利率最后长成什么样——那是利率自己的事情。
后来市场很快知道了答案。
非常难看。
联邦基金利率剧烈波动,1981年前后升至接近20%的水平。
今天市场看到25个基点,彭博终端上能开十场研讨会。
沃尔克那个年代看一眼25个基点,大概会问:
你们是在调利率,还是在修空调?
四
当然,在金融市场里,20%看起来只是一串数字。
真正的问题是:
有人真的要按那个年代的利率借钱。
1981年,美国30年期固定房贷平均利率最高达到18.63%,至今仍是Freddie Mac统计中的纪录高点。
18.63%的房贷是什么概念?
就是你走进银行,本来是准备买房的。
银行给你算完月供。
你出来以后开始思考:露宿街头其实也挺好。
房地产和建筑业自然首先扛不住了。消费者不是突然不喜欢房子了,他们只是突然不喜欢贷款。于是,美国的建筑商们开始给沃尔克寄东西。
他们寄的不是鲜花。
是一根根2×4木方。
其中有一根后来被圣路易斯联储保存下来,上面写着:「Help! Help! We Need You. Please Lower Interest Rates.」农民则把拖拉机开到华盛顿,在美联储总部附近抗议;汽车经销商更加有创意,有人给美联储寄来棺材,里面装着卖不出去的汽车钥匙。大量普通美国人也直接给沃尔克写信,说自己辛辛苦苦存了很多年钱,本来终于准备买房,如今却被高利率挡在门外。
意思其实都差不多:保罗,你看看你干的好事。
所以后来我们说「沃尔克时代」,很容易想到一个高大的央行主席、一张陡峭的利率走势图,以及一场被后人写进教科书的反通胀战争。
可对于当时很多普通人来说,「沃尔克时代」可能是另一幅画面:房子买不起了,车卖不掉了,工厂订单开始减少,然后电视里那个叼着雪茄的大个子还在告诉你,政策不能退。
严厉的父亲终于开始管教孩子了。
唯一的问题是,这位父亲管的其实不只是华尔街。
真正挨打比较多的,还是 Main Street。
五
1980年,美国进入了一场短暂衰退。
经济一疼,美联储也确实一度放松了政策。所以沃尔克并不是1979年上任以后就像个没有感情的机器人,一路把「加息」按钮按到底。1980年,利率曾经大幅回落,经济短暂恢复,很多人也终于可以松一口气。
然后问题来了。
通胀没有死。
它只是出去抽了根烟。
随着通胀压力重新上来,美联储再度收紧。市场也从此前的政策放松中进一步确认了自己多年来的判断:
你看,果然还是会心软。
所以这一次,沃尔克面对的已经不只是通胀,还有美联储自己过去欠下来的信用债。
这也是整个故事里最有意思的一段。当时短期利率都快20%了,照理说,债券市场应该已经跪下来表示:
好了好了,我信了。
结果并没有。
从1980年秋到大约一年之后,美国10年期国债收益率仍从约11%升到15%以上。美联储历史资料将这种现象与市场对政策能否坚持、通胀能否真正被压下去的怀疑联系在一起。
如果把那段市场对话翻译成人话,大概是这样的。
美联储:「这次我真的要把通胀压下去。」
市场:「嗯嗯。」
美联储:「我利率都快20%了。」
市场:「好的。」
美联储:「那你为什么十年期收益率还在涨?」
市场:「因为你以前也说过。」
这其实是一个很残酷的问题。
央行最值钱的东西,从来不是大楼里有多少经济学博士,也不是会议室里摆了多少模型,更不是每次声明里写多少遍「坚定维护价格稳定」。
央行最值钱的资产,是别人相信你。
如果企业相信通胀真的会下来,它就没那么急着提前涨价;如果工人相信未来物价能够稳定,工资谈判就没必要永远按照两位数通胀去要价;如果债券投资者相信中央银行真的会把价格压住,长期利率里需要索取的通胀补偿也会下降。
但如果所有人都觉得:你先喊吧,等经济真疼了,你自己就退了。
那你的每一次警告都会越来越便宜。
这和父母教育孩子还是一样。「这是最后一次警告」这种话,第一次很好用,第17次的时候,它基本已经属于语气助词。
沃尔克真正要做的,就是让这句话重新变得值钱。
六
1981年,美国经济再次陷入衰退。
这一次,远比1980年严重。
制造业、建筑业和汽车行业首当其冲。高利率压制消费和投资,美国经历了连续的经济衰退,失业率最终逼近11%。
这已经不是「市场出现了一些波动」。
是真的有人第二天不用上班了。
如果当时有今天的财经自媒体,我甚至能想象首页上会出现什么标题:
《突发!美联储正在摧毁美国制造业》
《沃尔克还要嘴硬多久?》
《20%利率之下,没有赢家》
《深度复盘:美联储犯下的三个致命错误》
当然,四十多年以后,它们大概又会变成:
《伟大的沃尔克:一个男人如何拯救美国》
这就是金融史特别有意思的地方。
活在里面的时候,人们管它叫灾难;写进教材以后,它开始叫「政策调整」;再过几十年,它就变成了「经典案例」。
只有当年失业的人,大概不会觉得这几个词之间有什么本质区别。
社会和政治压力也越来越大。农民、建筑商、汽车行业不断抗议,高利率让沃尔克成为当时美国最具争议的公共人物之一。可沃尔克始终认为,如果现在不能真正压住通胀预期,以后的代价只会更大。
事情走到这里,才真正到了最难的时候。
因为刚开始强硬,其实不算特别难。
刚开始减肥的时候,谁都能说:从今天开始,我晚上不吃东西。
真正的问题是三个月以后,晚上十一点,你很饿,冰箱里还有半只烧鸡。
怎么办?
历史就是从这种时候开始区分人的。
沃尔克最后没有重新回到70年代那种「经济一疼就彻底退回去」的老路。
理由其实也不复杂。
如果现在退,之前那些疼,很可能就白疼了。
七
到1982年,事情终于开始发生变化。
通胀明显回落。按照联储历史资料,12个月通胀率此前一度接近15%,到1982年底已经降到约4%。随着通胀压力缓解,货币政策也终于有了放松的空间。
于是后来的人回头看,很容易写出一句非常漂亮的话:
沃尔克战胜了通胀。
六个字,非常干净。
历史书最擅长这种事情。
因为历史书不用交1981年的房贷。
实际上,美国为了这六个字付出的东西并不少。连续衰退、接近11%的失业率,以及建筑业、汽车业、制造业承受的剧烈压力,都是真实发生过的。
所以沃尔克从来没有找到什么神奇的免费午餐。
恰恰相反。
他只是站在桌子前,看见了两张账单。
第一张写着:现在付。
第二张写着:以后付。
他认为第二张更贵,所以选择了第一张。
至于第一张账单送到美国人手里以后,大家开不开心——
从那些拖拉机、木头和棺材来看,
应该不是特别开心。
八
这大概也是为什么,我一直觉得「严厉的父亲」是一个很适合沃尔克的比喻。
严厉的父亲最令人讨厌的地方,通常不是他说的话完全没有道理。
恰恰相反。
你最生气的时候,往往是你隐约知道:他说得好像确实有点道理。
美国人当然知道通胀不能一直这样下去,也知道一个所有人都相信明年还会继续涨价的经济迟早要出问题。问题只有一个:
为什么偏偏要我付钱?为什么偏偏是我的房贷?为什么偏偏是我的工厂?为什么偏偏是我的工作?
这也是所有宏观政策最残酷的地方。
所谓「经济调整」,最后一定会变成某个人的生活;所谓「需求降温」,可能是某家餐厅少了三桌客人;所谓「劳动力市场再平衡」,可能是某个人周五下午收到一封邮件;所谓「金融条件收紧」,可能是一个攒了十年首付的人坐在银行里,看到18.63%的房贷利率以后,默默把资料重新装回包里。
宏观经济学的语言总是很文明。
现实负责翻译。
也正因为如此,评价沃尔克不能只剩下一句「他成功了」。
他的政策确实帮助结束了美国持续多年的高通胀,但这个结果从来不是凭空掉下来的。沃尔克没有找到一种让通胀下降、经济不衰退、失业不上升、资产不受影响、所有人还都高高兴兴的办法。
因为这种办法大概率根本不存在。
他真正留下来的,也不是一套可以机械复制的加息模板。
而是一个很不讨人喜欢的问题:
如果一项长期正确的事情,在短期里一定会让很多人难受,你还做不做?
九
所以四十多年以后,当市场重新开始讨论加息,我还是会想起保罗·沃尔克。
当然,2026年不是1979年。
今天3.75%—4.00%的联邦基金利率目标区间,与沃尔克时代接近20%的利率完全不是同一个量级;今天美国的金融体系、通胀结构和货币政策操作框架,也与70年代相去甚远。把每一次通胀都喊成「70年代重演」,大概和看到一个人咳嗽就开始查遗嘱差不多。
但沃尔克留下来的那个问题,并没有过时。
当所有人都同意一个问题必须解决,却没有人愿意承担解决它的代价时,央行怎么办?
市场当然希望答案是:既要,又要。
既要通胀下来,又要经济强劲;既要工资上涨,又要企业成本下降;既要资产价格继续上涨,又要房子越来越便宜;最好利率还能一起往下走。
如果方便的话,美联储最好顺便负责标普500的止盈止损。
遗憾的是,这个世界虽然已经发明了人工智能,还没有发明这样的央行。
1987年,沃尔克离开了美联储主席的位置。后来的人给他写过无数评价,有人记得他最终压下了通胀,也有人记得那场紧缩留下的衰退、失业和高利率。四十多年以后,这些事情都已经变成了经济学教材里的曲线、数字和几个标准答案。
历史有一个很大的好处。
它知道后来发生了什么。
所以我们今天可以很轻松地说,通胀后来下去了,利率后来也下去了,美国经济后来重新增长了。几年的痛苦,最后压缩成教科书里短短几页,甚至只剩下一句话:沃尔克成功遏制了大通胀。
可1981年的人不知道这些。
那个刚刚失去工作的人不知道。
那个站在银行里,看着18%的房贷利率发呆的人不知道。
那个把拖拉机开到华盛顿的农民也不知道。
他们唯一知道的是,日子很难过,而那个坐在美联储里的两米高老头,看起来依然没有准备心软。
所以现在回头看,我反而觉得,沃尔克真正留下来的东西并不是一个「20%利率」的传奇。
而是一个很不舒服的事实:
有些问题,在你还可以轻松解决的时候,人们通常不愿意付代价;等所有人终于承认必须解决的时候,那张账单往往已经贵得吓人。
信誉也是一样。
它建立的时候没有K线,崩掉的时候也没有声音。你甚至很难指出,它究竟是在哪一天消失的。
只是有一天,央行突然发现:自己说「我会控制通胀」,已经没人信了。
于是,为了让这句话重新变得值钱,它不得不付出比当初更多的东西。
这大概也是为什么,四十多年以后,当华尔街再次开始讨论加息,我还是会想起保罗·沃尔克。
不是因为我们需要第二个沃尔克。
也不是因为20%的利率有什么值得怀念。
而是因为那个两米高、叼着雪茄、很久都不肯心软的老人,提醒过市场一件很容易被忘掉的事情:
真正可怕的,从来不是20%的利率。
真正可怕的是,一个经济体究竟要经历多少次「再等等」,才会走到必须用20%的利率告诉所有人——这次真的不能再等了。
很多年以后,人们又翻出了沃尔克的照片。
也许不是因为怀念那个严厉的父亲。
只是突然想起:有些账单,不会因为你不想付,就自动消失。
它只会安静地躺在那里,
继续计息。